Descomponer series temporales de precios de cierre: guía experta
De la teoría a la práctica: extrae señales ocultas en tus datos financieros.
Por Jose Luis Rueda · 12 min lectura · 2026-07-19
El precio de cierre es el dato financiero más vigilado del mundo. Cada día, millones de inversores, algoritmos y analistas lo examinan en busca de patrones que anticipen movimientos de mercado. Pero ese simple número arrastra ruido, tendencias ocultas y ciclos que no se ven a simple vista.
Descomponer una serie temporal significa separar la señal del ruido. Permite aislar la tendencia de largo plazo, los comportamientos estacionales y los residuos imprevisibles que tanto complican las predicciones. Para profesionales de datos y finanzas, dominar esta técnica es tan básico como leer un balance.
Este artículo explica por qué, cuándo y cómo descomponer series de precios de cierre. Vas a encontrar teoría clara, implementación real en Python y R, y pautas para interpretar los resultados sin caer en trampas comunes. Al final, tendrás una metodología lista para aplicar en tu siguiente análisis.
Por qué todo profesional de datos debería descomponer el precio de cierre
El análisis financiero moderno trabaja con series temporales: secuencias de precios que cambian cada día, cada hora o cada minuto. El precio de cierre es la referencia de mercado, el valor que utilizan los índices, los modelos de valoración y los sistemas de trading para tomar decisiones.
Sin embargo, el precio no se mueve en línea recta. Sube y baja obedeciendo a fuerzas macroeconómicas, ciclos trimestrales, patrones semanales y eventos aleatorios. Si modelas el precio en bruto, introduces ruido que puede llevarte a conclusiones erróneas.
La descomposición resuelve este problema. Convierte una serie aparentemente caótica en tres piezas: una curva de fondo que muestra hacia dónde va realmente el activo, un patrón que se repite a intervalos regulares y un remanente de variabilidad impredecible. Con ese mapa, puedes decidir mejor: ¿es momento de mantener una posición porque la tendencia sigue alcista? ¿hubo un pico en el residuo que sugiere manipulación o noticia explosiva? Descomponer te da respuestas basadas en datos.
En plataformas como HolaGPT, los analistas pueden automatizar este proceso usando lenguaje natural: solo tienen que cargar los datos y pedir la descomposición. La herramienta genera código en Python o R y entrega visualizaciones listas para interpretar, reduciendo el tiempo de prototipado de horas a minutos.
Los tres bloques que construyen cualquier serie de precios
Toda serie temporal financiera se puede entender como la combinación de tres componentes básicos. Conocerlos es el primer paso para luego aislarlos correctamente.
Tendencia: el motor de largo plazo
La tendencia describe la dirección general del precio durante un periodo extenso. No incluye oscilaciones rápidas ni rebotes: es una línea suavizada que muestra si el activo se aprecia, se deprecia o se mueve lateral. En una serie de cierre, la tendencia es lo que buscan los inversores de largo plazo.
Ejemplo: si tomas el precio de cierre diario de una acción tecnológica durante cinco años, la tendencia probablemente será ascendente, reflejando el crecimiento del sector. Sin embargo, en una empresa petrolera durante una crisis, la tendencia marcará una caída prolongada.
Para extraer la tendencia se usan medias móviles, suavizado exponencial o filtros más avanzados. En la descomposición clásica, este componente se calcula automáticamente y se separa del resto.
Estacionalidad: ciclos que se repiten como un reloj
La estacionalidad captura patrones que aparecen a intervalos fijos y predecibles. En precios de cierre, los ciclos pueden ser semanales (lunes más bajos por liquidaciones del fin de semana), mensuales (cierre de mes con rebalanceo de fondos) o trimestrales (publicación de resultados).
Ojo: estacionalidad no es lo mismo que eventos cíclicos. La estacionalidad tiene longitud constante; un ciclo económico de siete años no es estacionalidad, es una fluctuación de baja frecuencia que podría quedarse dentro de la tendencia o tratarse por separado.
Identificar la estacionalidad te permite ajustar expectativas. Si sabes que septiembre suele ser bajista para tu activo, no interpretarás una caída en ese mes como señal de cambio estructural.
Residuo: el termómetro del caos
Restando tendencia y estacionalidad, lo que sobra es el residuo. Es la parte aleatoria, el ruido puro. En teoría, un buen modelo de descomposición debería dejar un residuo sin estructura aparente, con media cercana a cero y varianza constante.
El residuo tiene una utilidad inmensa: sirve para detectar anomalías. Un pico anormal en el residuo puede indicar una noticia que el mercado no absorbió de inmediato, un error de dato o un evento de manipulación breve. También sirve para validar que la descomposición fue correcta; si el residuo muestra un patrón, probablemente no capturaste toda la estacionalidad o la tendencia.
Descomposición aditiva versus multiplicativa: elija su arma
Antes de lanzar código, debes decidir qué modelo matemático ajusta mejor a tu serie de precios. Hay dos enfoques clásicos: aditivo y multiplicativo. La elección no es trivial y cambia la interpretación de los componentes.
Modelo aditivo: sumar y restar
En un modelo aditivo, el precio se expresa como la suma simple de los tres componentes: Precio = Tendencia + Estacionalidad + Residuo. Esto implica que las fluctuaciones estacionales tienen una amplitud constante, independientemente de si el precio está en 10 o en 1000. Funciona bien cuando la volatilidad no escala con el nivel.
Por ejemplo, acciones que cotizan en un rango lateral acotado durante largos periodos pueden ajustarse razonablemente con un modelo aditivo. También series de precios deflactados o de baja variación.
Modelo multiplicativo: cuando lo grande tiembla más
En finanzas, lo normal es que los movimientos sean proporcionales. Una variación de 1% cuando el precio está en 10 es 0.10, pero si el precio sube a 100, una variación del 1% ya es 1.0. El modelo multiplicativo captura esto: Precio = Tendencia * Estacionalidad * Residuo. Aquí la estacionalidad es un factor que amplifica o atenúa la tendencia según el nivel.
Para precios de cierre de acciones, divisas o criptomonedas, el modelo multiplicativo suele ser más realista. Una forma de verificarlo es graficar la serie: si la amplitud de las oscilaciones aumenta con el tiempo, opta por multiplicativo. También puedes aplicar logaritmo a los precios y usar un modelo aditivo, que es una práctica común para estabilizar la varianza.
Descomposición en Python: así se hace con datos reales
Python ofrece herramientas listas para descomponer series temporales sin esfuerzo excesivo. Con la librería statsmodels, puedes pasar de los datos crudos a los componentes en menos de diez líneas. Usaremos datos de cierre descargados de Yahoo Finance para una acción conocida.
import yfinance as yf
from statsmodels.tsa.seasonal import seasonal_decompose
import matplotlib.pyplot as plt

# Descargar datos de cierre
ticker = 'AAPL'
datos = yf.download(ticker, start='2020-01-01', end='2024-12-31')
cierre = datos['Close'].dropna()

# Aplicar descomposición multiplicativa (más adecuada para precios)
res = seasonal_decompose(cierre, model='multiplicative', period=252)  # 252 días bursátiles

# Visualizar
fig, (ax1, ax2, ax3, ax4) = plt.subplots(4, 1, figsize=(10,8))
res.observed.plot(ax=ax1, title='Serie original')
res.trend.plot(ax=ax2, title='Tendencia')
res.seasonal.plot(ax=ax3, title='Estacionalidad')
res.resid.plot(ax=ax4, title='Residuo')
plt.tight_layout()
plt.show()
El parámetro period es clave. Si tus datos son diarios y quieres estacionalidad anual, usa 252 (días hábiles). Para estacionalidad semanal, 5. Para mensual, 21. Si no existe un ciclo claro, puedes omitir el periodo y dejar que la función calcule una media, pero entonces no extraerá estacionalidad significativa.
Un detalle técnico: los precios deben tener frecuencia definida (índice de tipo DatetimeIndex con frecuencia). Si los datos tienen huecos, rellénalos con el último valor o usa interpolación. La librería falla si el índice no es regular.
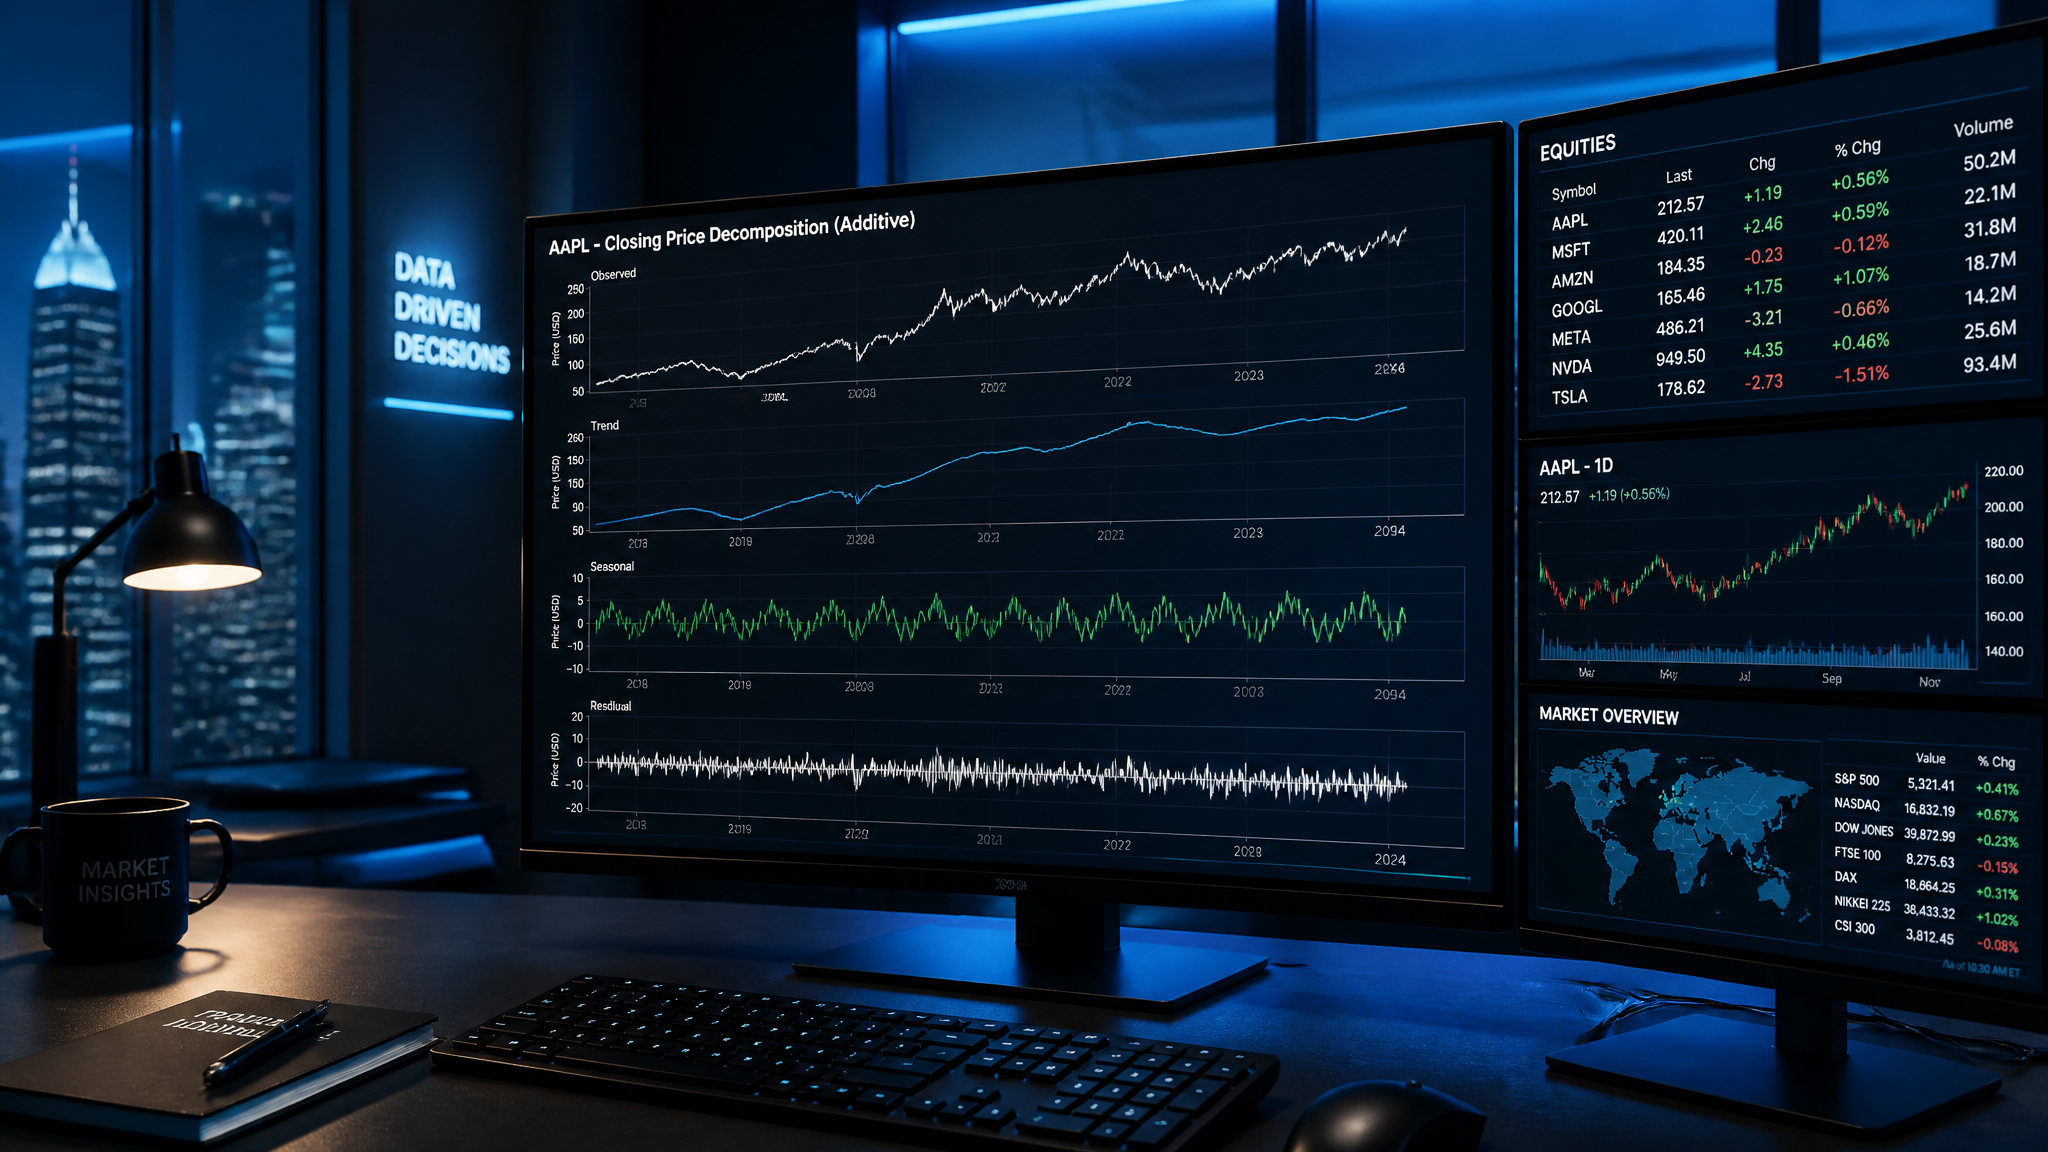
Al ejecutar, obtendrás cuatro gráficos. La tendencia muestra la línea suave que sigue la evolución del precio sin ruido diario. La estacionalidad repite un patrón (quizás caídas en ciertas épocas). El residuo es una nube de puntos alrededor de 1 (en modelo multiplicativo). Si el residuo tiene estructura, ajusta el modelo o cambia el periodo.
Alternativa en R: dos funciones que aceleran el análisis
Si tu stack es R, dispones de decompose() y stl(). La primera es simple y directa; la segunda usa loess y es más robusta frente a valores atípicos. Veamos un ejemplo con datos de cierre importados desde Yahoo Finance usando el paquete quantmod.
library(quantmod)
library(forecast)

getSymbols('AAPL', from='2020-01-01', to='2024-12-31')
cierre <- Cl(AAPL)  # Extraer precios de cierre
cierre_ts <- ts(cierre, frequency=252)  # Frecuencia anual

# Descomposición clásica multiplicativa
descomp <- decompose(cierre_ts, type='multiplicative')
plot(descomp)

# Alternativa con stl (requiere serie aditiva, aplicar log)
log_cierre <- log(cierre_ts)
stl_descomp <- stl(log_cierre, s.window='periodic')
plot(stl_descomp)
La función decompose devuelve directamente los componentes en una lista. stl solo trabaja con modelo aditivo, por eso se aplica logaritmo para convertir un problema multiplicativo en aditivo. La ventaja de stl es que maneja mejor los outliers y puedes ajustar el ancho de ventana para la tendencia.
En ambos lenguajes, la interpretación post-descomposición es lo que aporta valor real.
De los gráficos a la acción: cómo usar los componentes
Descomponer por descomponer no sirve de nada. El valor está en traducir cada pieza en decisiones de inversión, trading o gestión de riesgos.
Con la tendencia, defines el sesgo de largo plazo. Un gestor de cartera puede filtrar activos donde la tendencia de cierre de los últimos 12 meses sea positiva y descartar los que estén en declive. También puedes medir la aceleración de la tendencia: si la pendiente disminuye, es señal de agotamiento.
La estacionalidad te da un calendario. Si detectas que el cierre del primer día de cada mes es sistemáticamente más alto debido a entradas de capital en fondos, puedes programar compras antes de esa fecha o evitar vender ese día. Para traders intradía, patrones estacionales en precios de cierre de sesiones (por ejemplo, subidas en los últimos 15 minutos) pueden explotarse con órdenes límite ajustadas.
El residuo es tu sistema de alerta temprana. Cuando el residuo supera dos desviaciones estándar, algo anómalo ocurrió. Puedes puntearlo en un dashboard y disparar una revisión humana. En HolaGPT, por ejemplo, puedes pedir: «Analiza los residuos de la descomposición de la serie de cierre de AAPL y dime qué días superaron 2 sigmas» y la plataforma te devuelve la lista con posibles causas basadas en noticias de ese día.
Limitaciones y verdades incómodas
La descomposición clásica, aunque potente, no es magia. Tiene restricciones que pueden invalidar tus conclusiones si las ignoras.
Primero, exige revisar la frecuencia. Una serie diaria con estacionalidad intra-mensual necesita un periodo definido con exactitud. Si tu periodo es incorrecto, la estacionalidad se filtra hacia la tendencia o el residuo, generando una señal falsa de suavidad o de aleatoriedad. Siempre realiza un análisis de autocorrelación antes de fijar el periodo.
Segundo, el método clásico es determinista: asume que la estacionalidad es fija año tras año. En la realidad, los patrones estacionales evolucionan. Por eso herramientas más modernas como TBATS o Prophet permiten estacionalidades cambiantes. Si tu horizonte temporal es de muchos años, considera modelos flexibles.
Tercero, la descomposición multiplicativa no digiere bien valores cercanos a cero o negativos. Los precios de cierre rara vez son negativos, pero spreads o diferenciales pueden serlo. En esos casos, transforma los datos o regresa al modelo aditivo.
Cuarto, no uses la descomposición para pronosticar directamente. Los componentes extraídos son descriptivos, no predictivos. Para predicción necesitas modelos como ARIMA, suavizado exponencial o redes neuronales que incorporen estos patrones de forma dinámica.
Cómo HolaGPT acelera el flujo de trabajo en análisis de series
Los profesionales con poco tiempo o que están dando sus primeros pasos en ciencia de datos encuentran en plataformas como HolaGPT un atajo inteligente. En lugar de recordar la sintaxis exacta de seasonal_decompose o stl, puedes escribir en español: «Tengo un CSV con los precios de cierre diarios de tres acciones. Quiero descomponerlas con modelo multiplicativo y periodo 21. Muéstrame los gráficos y explícame qué indica el residuo». HolaGPT genera el script en Python o R listo para copiar, ejecutar y obtener resultados.
Además, la herramienta puede ayudar a interpretar los residuos. Si le cargas los valores residuales, puede identificar outliers, sugerir ventanas de volatilidad anómala y relacionarlas con eventos del mercado que conozca de su base de conocimiento. Así transformas una descomposición cruda en un informe financiero listo para presentar al comité de inversiones.